おはようございます。まさきんです。
昔の日記を読み返していたら、恥ずかしいものを見つけました。企業型確定拠出年金(DC)の運用商品を、毎月せっせと変更していた記録です。
当時はそれが「ちゃんと運用している証拠」だと思っていました。ただ、今振り返ると意味があったのか怪しい部分もあります。
そこで今日は、当時のスイッチング習慣を振り返ります。あわせて、2026年に実施された制度改正のポイントも整理してみます。
スイッチングとは何か
企業型DCには、似ているようで違う二つの操作があります。ひとつは「配分変更」です。これから積み立てる掛金を、どの商品に振り分けるかを決める操作です。
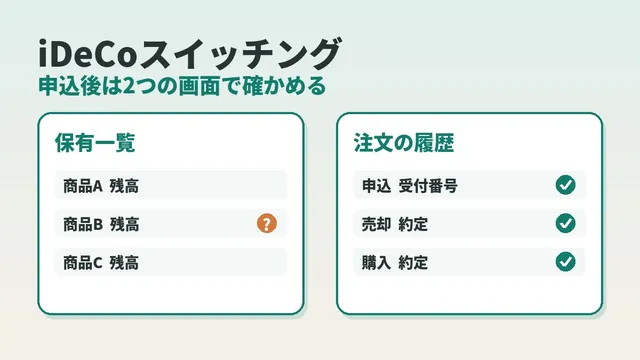
もうひとつが「スイッチング」です。すでに積み上がっている残高を、商品間で移し替える操作を指します。過去の積立分をまとめて動かす、という点が配分変更との違いです。
僕は当時、勤務先の制度でSBI証券のような運営管理機関を通じたDC口座を使っていました。マッチング拠出も含めて、毎月まとまった額を拠出していました。年間にすると、つみたてNISA枠に近い規模になっていたと思います。
長期の積立という意味では、基本的にインデックスファンドを淡々と積むだけで十分なはずです。ただ当時の僕は、売却手数料がかからないことを理由に細かくスイッチングを繰り返していました。
毎月、株とREITを行ったり来たりしていた頃
2018年の記録を見ると、毎月のように配分を変えています。ある月は株安で含み損を抱えました。「焦らず、のんびり」と自分に言い聞かせていました。
翌月には日本株の不調を受けて、購入資産の一部をREITに切り替えています。さらに次の月には、また別の資産クラスに手を伸ばしていました。
今思うと、これは典型的な「値動きへの反応」だったのではないでしょうか。下がったら不安になり、別の資産に逃げたくなる気持ちは分かります。ただ、毎月繰り返すのは長期投資の基本方針とは少しずれていた気がします。
毎月のスイッチングは本当に必要だったのか
長期投資の世界では、頻繁な売買はむしろリターンを下げるという考え方があります。相場のタイミングを読み続けるのは、プロでも難しいとされているからです。
僕自身、毎月スイッチングをしていました。市場平均を上回れていたかというと、正直自信がありません。むしろ手間だけがかかっていたかもしれません。
とはいえ、当時の自分なりに相場と向き合っていた記録でもあります。まったくの無駄だったとまでは言い切れないと思います。
ただ今の僕なら、資産配分を最初に決めます。あとは年に一度くらいの見直しにとどめると思います。積立額が育つ過程を、じっくり見守る方が性に合っている気がします。
2026年の変化: 拠出限度額とマッチング拠出
ここからは、当時と今で大きく変わった部分です。企業型DCの制度は2026年に大きな改正を迎えました。
これまでのマッチング拠出には、いくつか制約がありました。従業員が上乗せできる金額は、会社の掛金額を超えてはいけないという決まりです。さらに、会社掛金と合わせた合計も月5.5万円までという上限がありました。
2026年4月から、この「会社の掛金額を超えてはいけない」という制約がなくなりました。会社の掛金がいくらであっても、月5.5万円との差額をまるごと使えるようになった形です。
そして同じ2026年のうちに、拠出限度額そのものの引き上げも予定されています。企業型DCの上限は月5.5万円から月6.2万円へと広がる見込みです。あわせてiDeCo側の限度額見直しも、2026年末から2027年にかけて動く予定になっています。
会社員がiDeCoに入る場合の限度額も、勤務先の年金制度の有無によって変わります。他の企業年金がない人は月6.2万円まで、企業年金がある人は「6.2万円から会社掛金を引いた額」まで拠出できる方向で整理されています。
今のDC制度とどう向き合うか
当時の僕は、毎月スイッチングすることに投資している実感を求めていました。ただ、制度が変わった今は視点を変えてもいいのかもしれません。
上限が広がったということは、そのぶん積み立てられる余地が増えたということです。頻繁な売買より、まず上限いっぱいまで積み立てられているかを確認したいところです。そちらの方が優先度は高いのではないでしょうか。
会社の制度でマッチング拠出ができる方は、上限撤廃で上乗せできる額が増えている可能性があります。担当部署や運営管理機関のサイトで、現在の設定を一度確認してみてもいいかもしれません。
もちろん、これは制度の一般的な仕組みの話です。実際の適用時期や細かい条件は、加入している制度や運営管理機関によって異なります。判断の際は、必ず最新の公式情報をご確認ください。
まとめ: 積立の余地は、案外身近なところにもある
DCの拠出上限が広がっても、家計に余裕がなければ上限まで積み立てられません。結局のところ、毎月の家計にどれだけ余白を作れるかが土台になります。
僕がスマホ代を見直したときも、似た構造だったと思います。毎月自動的に出ていくお金を減らせれば、その分を積立や運用に回す余地が生まれます。
スイッチングのように毎月手を動かす作業よりも、固定費の見直しの方がラクかもしれません。一度見直せば、効果がずっと続く仕組みだからです。DCの上限確認と合わせて、毎月の携帯料金も料金シミュレーションで一度確認してみてはいかがでしょうか。
本記事にはアフィリエイト広告を含みます。当サイトのリンクを経由して商品・サービスへお申し込みいただいた場合、提携先企業から成果報酬を受け取ることがあります。 また、運営者は楽天グループに所属する社員であり、紹介プログラムを通じた報酬を受け取る場合があります。記事内容・評価は広告の有無にかかわらず、運営者の実体験と調査に基づき作成していますが、 上記の関係性をご理解のうえお読みください。詳しくは免責事項・アフィリエイト表記をご覧ください。
楽天モバイルの通信エリア・電波状況について気になることがある方は、公式の電波改善・調査依頼フォームからご相談いただけます。